コールとプットが「株式化」された特殊証券
· 増田 丞美
この記事は2021年に公開したアーカイブ記事です。制度・数字・サービスの内容は当時のものです。
オプションが初めての方はオプションの学習に相当な時間がかかります。
米国では2008年にそのような「特殊証券」開発されました。
それはまさに2つの種類のオプション、すなわち、コールとプットが「株式化」されたものでした。
特殊証券の特性
コールの価値は株価が上昇すると増加し、反対に、株価が下落すると減少します。一方、プットの価値は株価が減少すると増加し、反対に、株価が増加すると減少します。コールとプットの価値は一定範囲において反対に変動するように設計されています。それらは数学の原理に基づいて作られています。
オプションを本格的に学習するとさまざまな要素があり相当の労力が要ります。そこで、「特殊証券」を利用するとオプションを改めて学習することなく実質的なオプションを株式のように取引することができます。
一方、すでにオプションを知っている人にとってはオプションを利用できるので「特殊証券」は必要ありません。
オプションの魅力
私がこれを紹介するのはオプションを知らない人がオプションの機能を利用することでマーケットから利益を得る機会が増えることということを知ってほしいからです。オプションの機能は数学的原理に基づいておりとてもよくできています。それを使わない手はないと思います。長く続ければ誰でも利益を上げられるのではないかと思えるような機能があります。実際のその通りなのですが・・・。それを知れば誰もがオプションを知りたいと思います。
しかし、オプションを学習するのは容易ではありません。初めての人にとっては相当な労力が要ります。そこで私が目をつけたのが「特殊証券」です。「特殊証券」はETFやETNの仕組みを利用してオプションが株式化されたものです。それはオプションが初めての人(オプションを学習したことのない人)に、オプションを学習することなくオプションの機能にアクセスする利便性や機会を与えてくれます。
それだけではありません。根気よく長く継続すれば、誰もが利益を得られる仕組みを享受できます。
プットの機能
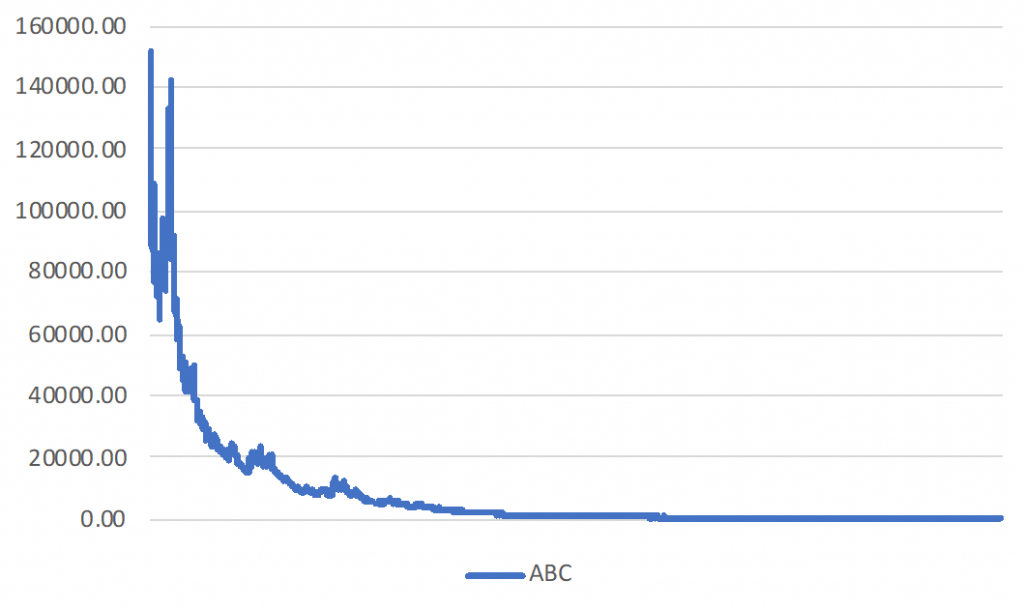
以下のグラフはある「特殊証券」が開発された2008年11月から2021年6月30日までの価値の変化の推移を描いたものです。
ゼロに向かっているのが見てとれると思います。
これは「プットの価値」の変化に似ています。
上に「プットの価値は株価が減少すると増加し、反対に、株価が増加すると減少します。」と述べました。「株価」とは米国株式マーケットの平均株価を指しています。
その「特殊証券」にはプットの機能が備わっておりその証券を株式のように取引することができます。
どうすれば利益を得られたのでしょうか。
「プット売り」です。
上記の「特殊証券」をABCとすると長期にわたってプットを売るように、ABCを売り続けることが利益を蓄積していくことができました。それは決して少なくない金額に登ります。
株式オプションを実行する人に私がまず勧めるのは「プット売り」です。長期的に株価が上昇する見込みのある銘柄ならプットを売ることによって収入(現金)を得ることができます。株価が上昇銘柄のするプットの価値は下がるからです。
上記の「特殊証券」を売ることはそのような「プット売り」と同じです。「特殊証券」を売ることで収入を取得しそれが「利益」に変わります。それは株式と同じように取引できるのでオプションを知らなくても実行可能です。
コールの価値の変化
オプションには「プット」の他に「コール」があります。
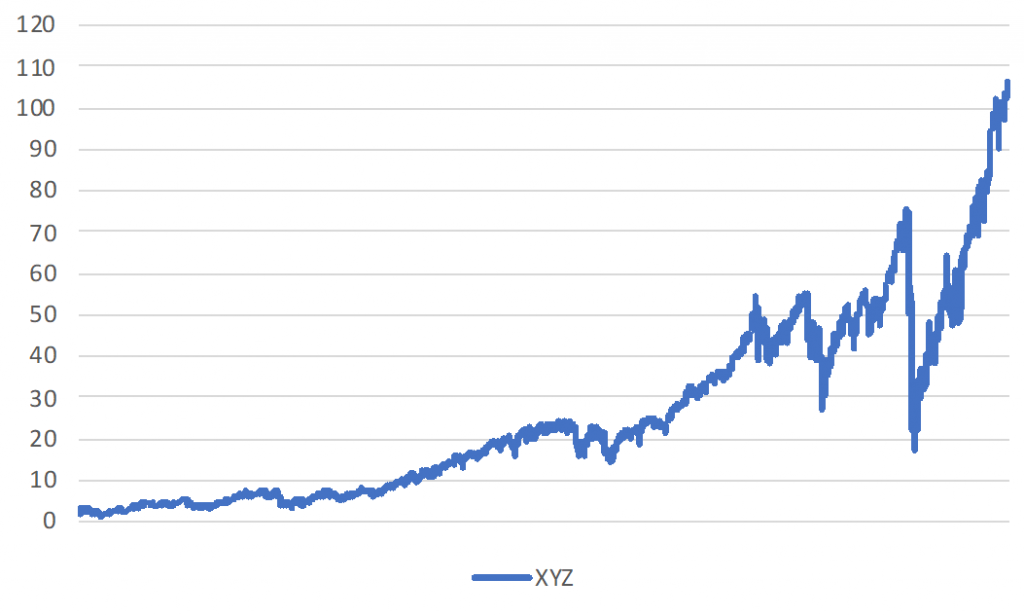
以下のグラフはもう一つの「特殊証券」が開発された2008年11月から2021年6月30日までの価値の変化の推移を描いたものです。それを上に掲げた特殊証券ABCに対してXYZとします。
途中乱高下が見られるもののXYZの価値が長期的に増加しているのが見て取れます。
それは「コールの価値」の変化に似ています。
上述の通り、コールの価値は株価が上昇すると増加し、反対に、株価が下落すると減少します。「株価」とは米国株式マーケットの平均株価を指します。
「特殊証券」XYZにはコールの機能が備わっておりその証券を株式のように取引することができます。
どうすれば利益を得られたのでしょうか。
「コール買い」です。
上記の「特殊証券」XYZはコールを買って長く保有するかと価値が下がった時に買い続けるように、XYZを買い長く保有するかあるいは価値が下がったときに買い続けることによって利益を蓄積していくことができました。それは決して少なくない金額に登りますが、プットよりも価値の変動が激しいので維持するにはそれなりの根気と労力が要るでしょう。
いずれにしてもオプションを知らなくとも株式取引によってオプションの機能にアクセスできる手段があります。

この記事を書いた人
増田 丞美
現在、WBP,LLC/Wish & Brains Partners代表(CEO)兼社長。
「オプション・キャッシュフロークラブ」主宰。
米国コロンビア大学を卒業後、野村証券(東京・ロンドン)、米国投資銀行モルガンスタンレー(ロンドン)などを経験。
現在、国内外の事業会社の経営の傍ら、日本において幅広い個人層にオプションの実践を指導している。
オプションに関する著書・訳著多数。