私のグループが行った取引のポートフォリオの資産
· 増田 丞美
この記事は2021年に公開したアーカイブ記事です。制度・数字・サービスの内容は当時のものです。
「コールとプットが株式化された特殊証券」の記事では、株式化されたオプション(数学的技術/原理によって作られた価値が株価に変えられ株式として取引できる証券)を「特殊証券」として紹介しました。これは米国で2008年に開発されその後シンボル(銘柄)の数が増え現在まで取引されています。
相互に反対に変動する設計
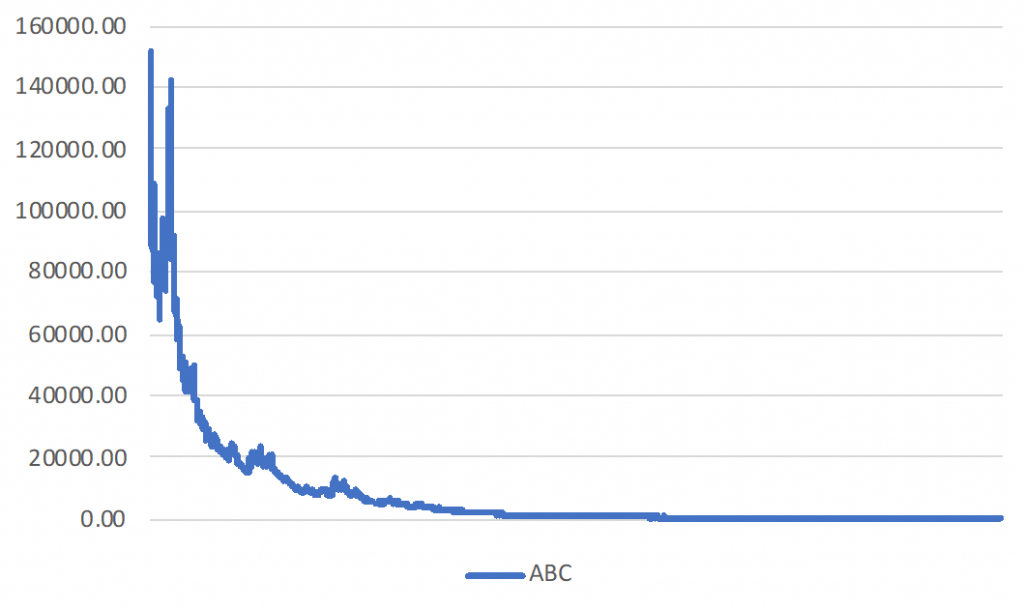
以下の(A)、(B)の2つのグラフを紹介しました。
(A)
(B)
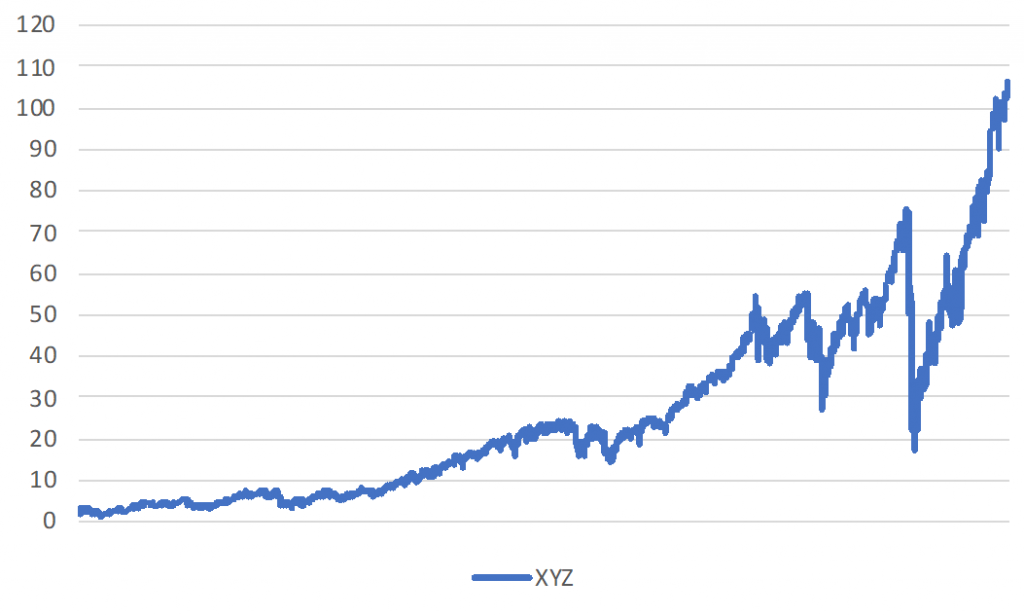
(A)は価値(株価)が下落するので一般に「ベア型」として知られ、(B)は反対に価値(株価)が上昇するので一般に「ブル型」と知られています。
しかし、それらを「ベア型」、「ブル型」と呼ぶのは本質的な数学的原理に照らして間違いであろうと思います。あるいは、そのように呼ぶと本質を見失いそれらの「特殊証券」の最大のメリットを活かせなくなるでしょう。
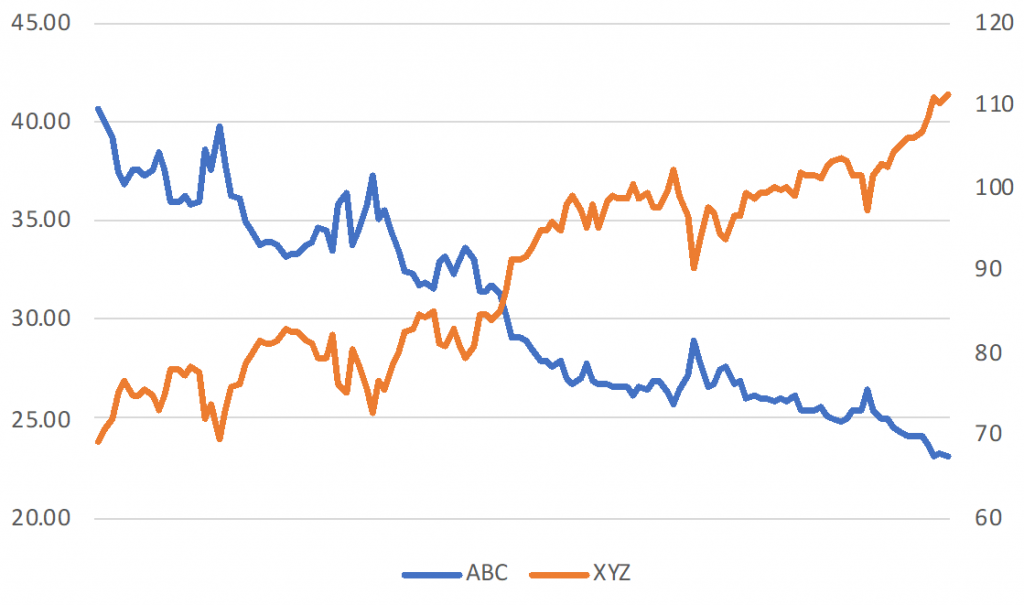
(A)と(B)のそれぞれの「特殊証券」の価値は相互に反対に変動するように設計されています。例えば、(A)の価値が1%上昇すると(B)のそれは同率だけ下落し、その反対も然りです。つまり、それらの価値は以下のグラフ(C)が示すように対称性を示します。
(C)
”オプション”を株式として取引できる
長期にわたる変動の推移を描いた(A)と(B)のグラフが対称性を見せないのは数学的効果によるものです。ABCの価値は日々の変化の比率をもとに算出されるわけですが、計算のベースになる分母(価値)が漸減し、一方、XYZの価値も日々の変化の比率をもとに算出されるわけですが、計算のベースになる分母(価値)が漸増します。それが長期にわたると両者の間に大きな乖離が生じ対称性を示さなくなります。
そのような数学的な原理も「ベア型」、「ブル型」と呼ぶのが相応しくない理由です。
オプションの知識のある人にとっては、ABCの価値をプット、XYZの価値をコールとして見ればなんとなくピンと来るはずです。
さて、ABC及びXYZは株式化されたオプション(数学的技術/原理によって作られた価値が株価に変えられ株式として取引できる証券)「特殊証券」です。それらの最大の特徴は実質的なオプションを株式と同じように取引できることです。難解なオプションを学習することなく株式になった実質的オプションを株式のように扱い取引できます。株式投資家は”オプション”を株式として取引できる、ここに最大のメリットがあります。
それだけではありません。その数学的な原理を知ればそのような「特殊な証券」は収益をもたらすようにできていると言えます。
私のグループが行った取引のポートフォリオ
矛盾しているように聞こえるかもしれませんが、株式として取引できる「特殊証券」の本質がオプションであることを知る必要があります。そうすることで目先の変動に振り回されるといった落とし穴や罠に陥ることを避けることができます。そして、目的とする「収益」を手にすることができます。
数学的原理を知ること、それが最大のポイントです。
それはABCやXYZの正体を知ることと同義です。
さて、それらは本当に利益をもたらすのでしょうか。
それが誰もが関心を抱くところです。
これは実際に私のグループが行った取引のポートフォリオの資産をインデックス化したものです。
年初(2021/1/4)の水準を1000とすると同年6月末には1450まで増えました。
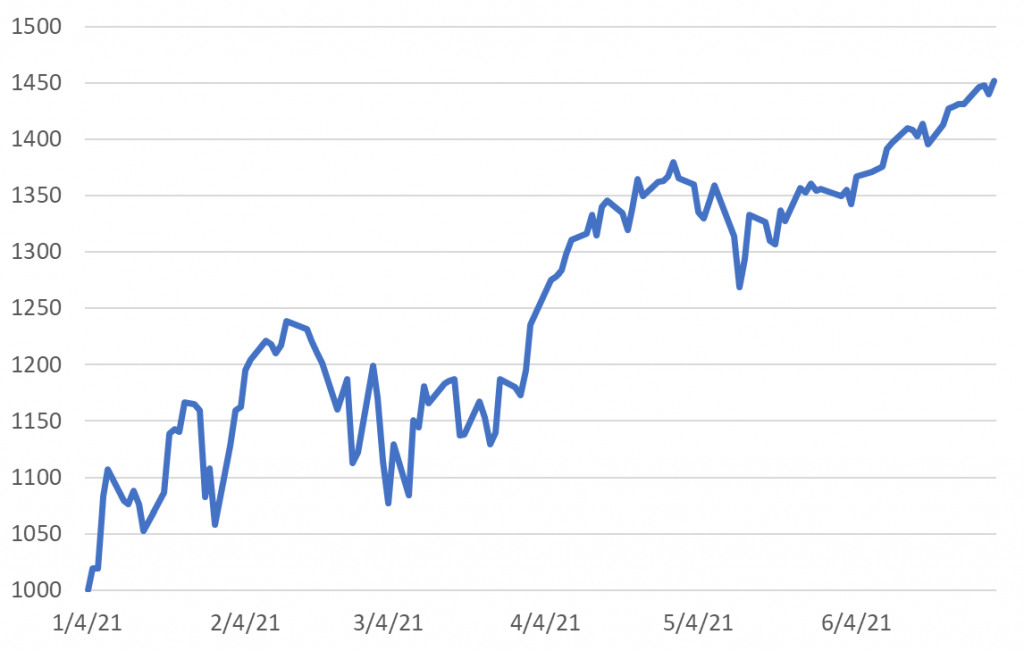
上記のABC、XYZと同じ種類の特殊証券を多く含め組み合わせを作り分散し行ったものです。指数が落ちたところでポジションを次々と加えておきました。一度取引したポジションは基本的にクローズせずに保有したままです。今年はあまりにも順調にきているのでここから指数が落ちる可能性がありますが、利食いなどはせずにずっと保有し下落したらポジシションを増やすプランです。よく見ればわかりますが、ポートフォリオの指数は1250近辺から一時1100を切るほど落ち込みました。約15%の落ち込みです。右肩上がりで一直線に増えるわけではありません。長期的に取り組むのが秘訣です。
さらに、数学的オペレーションに徹することです。
いわゆるマーケットは見ていません。数学的原理に基づき日々変化する“数”をいじっているのです。それが「特殊証券」を利用する方法です。完全に数学のオペレーションです。上記のABCとXYZの対称性を利用するなら数学的に関連づけてうまくオペレーションができそうな気がしませんか?ええ、相場とは関係なく数学として扱うことができます。

この記事を書いた人
増田 丞美
現在、WBP,LLC/Wish & Brains Partners代表(CEO)兼社長。
「オプション・キャッシュフロークラブ」主宰。
米国コロンビア大学を卒業後、野村証券(東京・ロンドン)、米国投資銀行モルガンスタンレー(ロンドン)などを経験。
現在、国内外の事業会社の経営の傍ら、日本において幅広い個人層にオプションの実践を指導している。
オプションに関する著書・訳著多数。