「リスクがない」というのは本当か?
· 増田 丞美
この記事は2021年に公開したアーカイブ記事です。制度・数字・サービスの内容は当時のものです。
「魔法の箱」と私のグループで呼んでいる“オプションチェーン”(オプションのプレミアム表)の話をします。
オプションチェーン
以下の表は“オプションチェーン”(オプションのプレミアム表)です。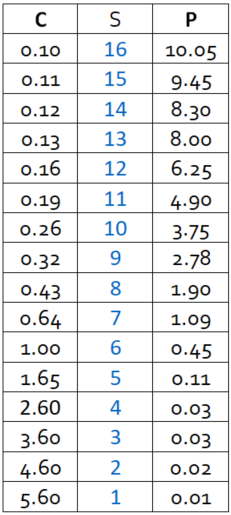
上記オプションの元の銘柄は以前「特殊証券」として紹介した、長期的に株価が下落するように設計されたETFです。株価指数の逆連動型です。
株価は6.50です。
このような特殊証券はショートセリング(「空売り」に相当)によって利益を上げることができるのですが、株式マーケットが急落(暴落)すると同証券の価値は飛び跳ねますのでショートセリングは怖いと感じられるかもしれません。
そこで「魔法の箱」の出番です。
6C(権利行使価格が6のコール)を売って同時に10C(権利行使価格10のコール)を買うとプレミアムの差額(1.00と0.26の差)74ドルを手に入れることができます。6が10まで跳ね上がるようなことが起きていれば株式マーケットは大暴落を演じ世界経済が大混乱を招いているはずですが、そのようなことが仮に起きても6C-/10C+(6コール買いと10コール売り)の組み合わせはリスク限定なので安心して持てます。
オプションの期日時点同証券の株価が上がって利益が出なくても心配入りません。損失が出ても上記のC−/C+(コールとプットの組み合わせ)は限月を乗り越えて長くやっていけば出ていった資金を取り戻しなお利益があがります。
その原理は時間価値があります。
オプションのプレミアム(オプション価格に相当)には時間価値がありそれはゼロになります。だから、時間価値を取り続けそしてそれを蓄積していくと貯金箱にお金が溜まっていくように利益が残っていくことになります。それは蓄積するととても大きな資産になります。
「そのようなことが仮に起きても6C-/10C+(6コール買いと10コール売り)の組み合わせはリスク限定なので安心して持てます。」と述べました。さらに一歩踏み込んで言えば、長期間続ければリスクは消滅します。
プットを買う方法
もう一つのやり方を紹介します。
それはプットを買う方法です。
それはショートセリングの代わりになります。そして、リスク限定です。リスク限定からリスクをさらに一歩進んでリスクを消滅させます。
もう一度下表をご覧ください。
元の証券の株価は6.50ドルです。
そこで10P(S[=権利行使価格]が10のP[=プット])をご覧ください。
10Pの価値は3.75です。
10Pを1単位買うと375ドル。
Pの価値は元の証券(特殊証券)の価値(株価)が下落するとあがります。だから、ショートセリングの代わりにプットを買うことができます。
10Pの最大リスクは375ドルなので何が起きてもそれ以上損することはありません。
大事なポイントは10Pの実質的なコストです。
実質的なコストは以下のように算出することができます。
3.75−(10-6.5)=0.25
実質的なコストは25ドルです。
375ドルのうち25ドルは時間価値なので失われます。
残り350も失われるような事態になっても平気です。本当のコストは25ドルです。350ドル分は取り戻せますし、25ドル分も利益でカバーできます。
それは期日が来ても失われるのは実質的コスト分なのでP+(プット)の買いを限月を乗り換えて長く持ち続ければいいのです。そのうちに特殊証券の株価は下落します。そして、」それに伴いプットの価格があがります。
過去3ヶ月の同証券の株価の変動を示したのが下図です。
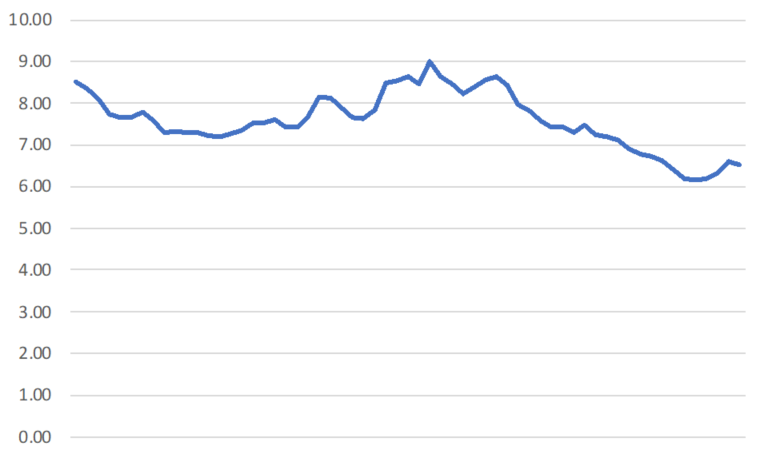
同じく過去1年の変動を示したが下図です。


この記事を書いた人
増田 丞美
現在、WBP,LLC/Wish & Brains Partners代表(CEO)兼社長。
「オプション・キャッシュフロークラブ」主宰。
米国コロンビア大学を卒業後、野村証券(東京・ロンドン)、米国投資銀行モルガンスタンレー(ロンドン)などを経験。
現在、国内外の事業会社の経営の傍ら、日本において幅広い個人層にオプションの実践を指導している。
オプションに関する著書・訳著多数。