リスク小さく、かつより効果的な収益をもたらすもの
· 増田 丞美
この記事は2021年に公開したアーカイブ記事です。制度・数字・サービスの内容は当時のものです。
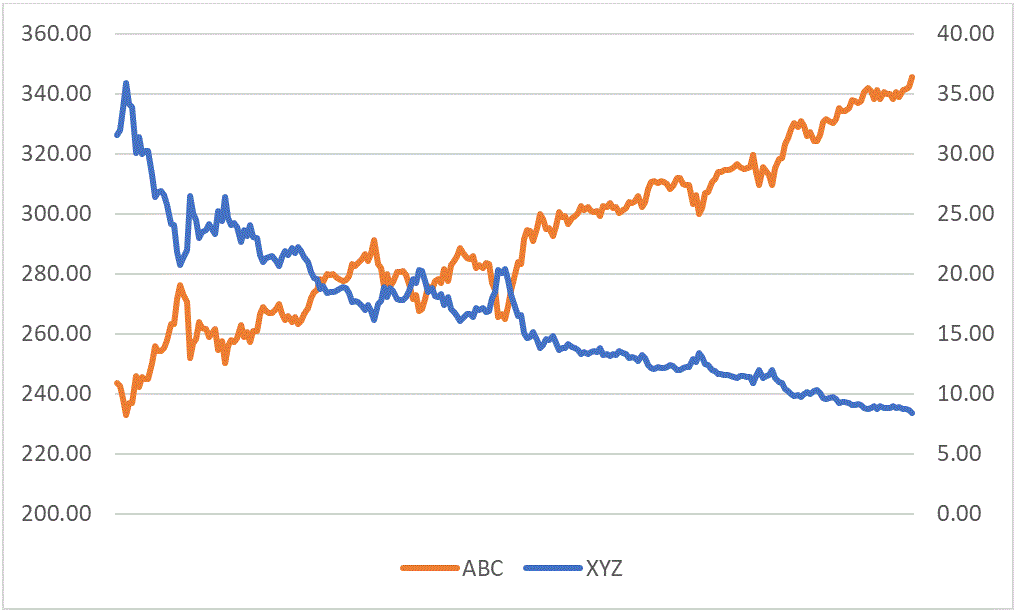
前回「オプションが“株式化”されたもの」では、一つのグラフを紹介しました。
どちらがリスクが少ないか?
こちらは、ABCの株価変動とXYZの価値の変化の推移を示したものです。
ABCもXYZも実在する銘柄です。
XYZについてはABCの株価と逆連動するように設計され数学的原理を利用して人工的に編み出された価値ですが実際に取引できます。
ABCへの株式投資とXYZのSS(ショートセリング)はどちらがリスク小さくかつより効果的な(投資額に対してより多くの)収益をもたらすでしょうか。
結論的なことを先に言えば、XYZに軍配が上がります。
「リスク」の概念についてはさまざまな考えや見方があります。XYZについて詳細な説明を端折って結論を述べるとXYZのSSのリスクはより長い時間を与えると限りなくゼロに近づきます。
効果的な収益
第2の「効果的な収益」についてもグラフからも想像できると思いますが、XYZのSSは長期的により“効果的な”収益をもたらします。
XYZの価値は数学原理に基づいて人工的に作られたものです。
これは本質を知らないと株価に相当するシンボル(XYZ)の価値に惑わされてしまいます。
一般には知られていない本質的な内容に言及すると、XYZは仕組みとしてETFやETNとして作られています。しかし、それは制度として株式として設計するためのカラクリにすぎません。本質はオプションでありスワップです。オプション的な価値がETFやETNの仕組みによって“株式化”されたものです。それによってオプションではなく株式のように取引することができます。
そして、興味深いことに、長期的に価値がなくなるように数学的原理を取り入れてよくできています。
“SS”は「スワップ取引」と同じ
SSを長く継続しコンパウンディングの原理を利用すると資産は非常に大きく増えます。
SSはコール売りの原理に似ていますが、SSには多くの利点があります。
“SS”の原理は単純ですが、その原理を深く理解しないと長く続けることができません。
“SS”は下の図が示す「スワップ取引」と同じです。
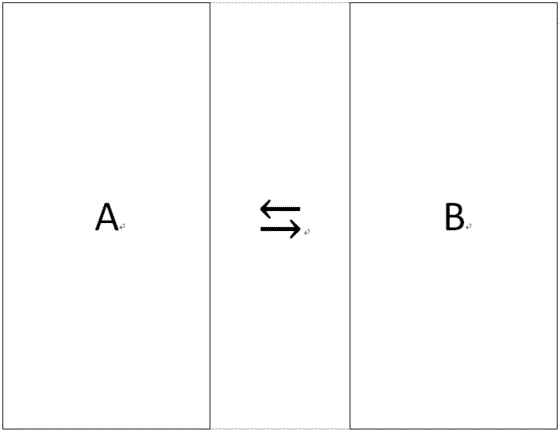
SSでは実際にオプションを利用するわけではなく株式を売るだけです。しかし、その構図(仕組み)はコールの売りと同じになります。
長期的にはリスクは限りなくゼロに近づく
さらに、SS対象のシンボル(銘柄)は長期的にゼロになるので、長期的にはリスクは限りなく無に等しいと言えます。
”SS”は長期的に株式投資より多くのメリットがありリスクも小さい(長期的にはリスクは限りなくゼロに近づく)ことは数学的原理として証明できます。これは、別の機会に述べる予定ですが、米国制度が支えになっています。
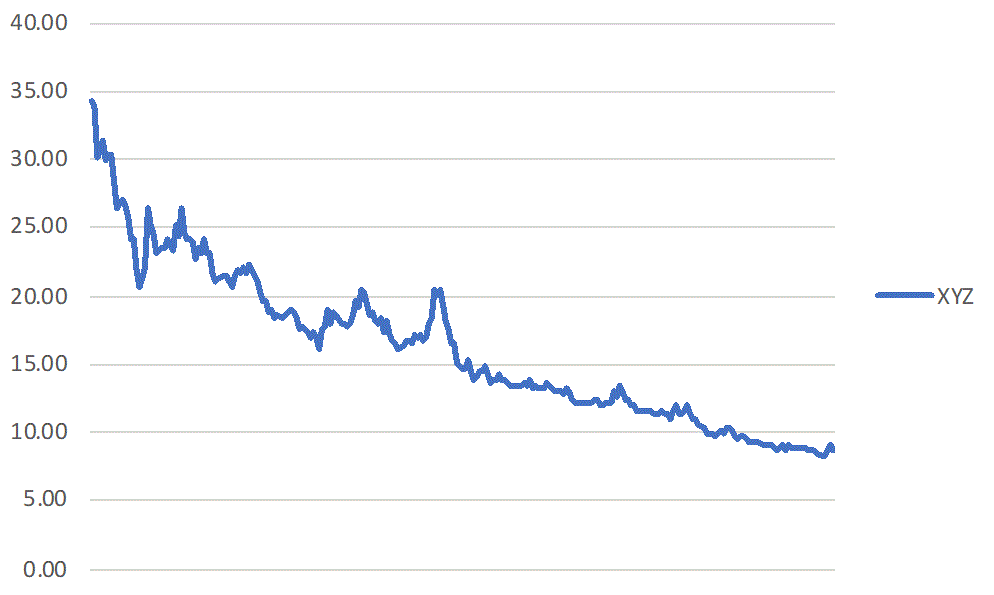
XYZの価値の過去1年間の推移を示したのが以下のグラフです。

この記事を書いた人
増田 丞美
現在、WBP,LLC/Wish & Brains Partners代表(CEO)兼社長。
「オプション・キャッシュフロークラブ」主宰。
米国コロンビア大学を卒業後、野村証券(東京・ロンドン)、米国投資銀行モルガンスタンレー(ロンドン)などを経験。
現在、国内外の事業会社の経営の傍ら、日本において幅広い個人層にオプションの実践を指導している。
オプションに関する著書・訳著多数。