デリバティブとしてのETF
· 増田 丞美
この記事は2021年に公開したアーカイブ記事です。制度・数字・サービスの内容は当時のものです。
ETFは“Exchange-Traded Fund”から来ています。日本語では「上場投信」と訳されています。
これを言葉の額面通りに理解するとETFの“からくり”が見えません。
ETFはかなりよくできた一種のデリバティブです。ETFは投資金を受け入れる“箱”に過ぎません。通常、法律的には、会社として作られています。
ETN(Exchange-Traded Note)
ETFではなくETNと呼ばれているものもあります。
ETNは”Exchange-Traded Note”から来ています。それは債券の形態として作られたファンドです。ETFと同じように、それを言葉の額面通りに理解するとETNの“からくり”が見えません。ETNも、ETFと同様に、かなりよくできた一種のデリバティブです。ETNも投資金を受け入れる“箱”に過ぎません。それは法律的には、債券として作られています。
問題は“ETF”や”ETN“の名称ではありません。
ETFやETNの価値は様々な数学的な原理を利用して理論に沿って変化するように設計することができます。事実、そのようなETFやETNが多く開発され取引されています。
”SWAP”(交換)
「デリバティブについて」でDIAというシンボルのETFを紹介しました。
同EFFの価値はダウジョーンズ工業株30種平均(Dow Jones Industrial Average)、通称「ダウ」呼ばれる指数に連動するように設計され他の株式銘柄と同じように取引されています。
そのからくりは一見して単純です。
下図が示すようなスワップ(”SWAP”; 「交換」)です。
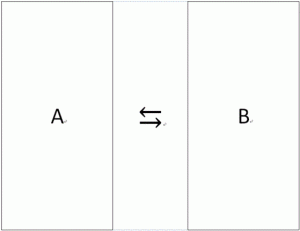
AはBに代金(JDIの購入代金)を払いその代わりにBからDJI(“ダウ“)の変化に基づく値上がり益を得ます。(指数が下がる場合もあるので損失になるケースもあります。その場合は、逆にその分をAはBに支払います。)この場合、Aは投資家でBはETFあるいはETNです。
このようにしてDIAの取引を通じて「ダウ」に投資することができます。
これはコールオプションと全く同じ仕組みです。
ETFやETNは自由に作れる
本稿を通じてお伝えしたいのは上述の”からくり”だけではありません。
このような仕組みを利用して様々なタイプのETFやETNが自由に作れるということです。
例えば、上述のDJI(「ダウ」)の指数の変化の向きと価値が逆に変化するETFやETNを作ることができます。ダウが増加したときに価値が減少する一方で、ダウが下落したときに価値が増加するものを数学的技術を駆使して作ることができます。
あるいは、DJI(「ダウ」)の変化の2倍の変化を見せる価値を数学的技術を駆使して作ることができます。
このような“ETF”や“ETN”はデリバティブと言っていいでしょう。
投資家にとっていいことはオプションやデリバティブ(オプションもデリバティブの一種です。)の知識がなくてもそれらを取引できることです。それらは株式と同じようような仕組みとして作られているので株式のように取引できるからです。
以上がデリバティブとしてのETF及びETNについての簡単な説明です。
簡潔ではありますが、それらはかなりよくできています。
今後、それらをどのように利用するのかについてお話しします。

この記事を書いた人
増田 丞美
現在、WBP,LLC/Wish & Brains Partners代表(CEO)兼社長。
「オプション・キャッシュフロークラブ」主宰。
米国コロンビア大学を卒業後、野村証券(東京・ロンドン)、米国投資銀行モルガンスタンレー(ロンドン)などを経験。
現在、国内外の事業会社の経営の傍ら、日本において幅広い個人層にオプションの実践を指導している。
オプションに関する著書・訳著多数。