オプション取引とは|4つの基本パターンを初心者にもわかりやすく解説
(更新 ) · 投資の教科書 デリバティブ事務局
この記事は2015年に公開したアーカイブ記事です。制度・数字・サービスの内容は当時のものです。
次のSQは2026年11月13日、取引最終日は2026年11月12日です。SQ日カレンダーを見る →
オプション取引とは、「株価指数などの原資産を、あらかじめ決められた期日に決められた価格で売買する権利」を取引することです。
権利を取引すると聞いても、いまいちピンとこない方のほうが多いと思います。
ただし、仕組みと注意点を理解して始めれば、投資戦略によっては、着実に利益を積み上げる可能性を秘めています。
- オプション取引って何?
- コールとプットって何?
- オプション取引は危険なんでしょ?
と思っている方は、最後までお読みいただき、投資のバリエーションを増やしていただければと思います。
目次
1.オプションとは
オプションとは、「権利」のことです。権利と聞いて、家や土地などを「所有する権利」「借りる権利」などを思い浮かべる方が多いと思います。これと同じで、オプション取引の権利は、株式やETF、指数などを「一定の価格で売ったり買ったりする権利」のことをいいます。
そして、この権利には、次のような条件が決められています。
- 原資産:対象となる株式・ETF・指数
- コールとプット:買う権利と売る権利
- 権利行使価格:いくらで買うか
- 権利行使期日:有効期限はいつまでか
順番に解説していきます。
1.1.原資産
原資産は、株式の個別銘柄やETF、日経平均をはじめとした株価指数などの、オプション取引の対象となる商品のことをいいます。
そして、国内のオプション取引では、日経平均株価を対象にした「日経225オプション」が有名です。この日経225オプションを説明すると、次のようになります。
- 将来の特定日(SQ日)に
- 日経平均株価を
- 特定の価格(権利行使価格)で
- 買う(コールの場合)又は売る(プットの場合)権利を取引すること。
個別株やETFを対象とした有価証券オプション(かぶオプ)もありますが、メジャーではなく、取引できる銘柄も限定されています。そのため、国内でオプションといったら、日経225オプションを指すと言っても過言ではありません。
ちなみに、金融先進国のアメリカでは、オプション取引が活発に行われており、ほとんどの銘柄のオプションを取引することができます。
1.2.コール(買う権利)とプット(売る権利)
オプションには、次の2種類があります。
- コールオプション=買う権利
- プットオプション=売る権利
A株を買う権利は「A株のコールオプション」、A株を売る権利は「A株のプットオプション」という形で、それぞれの権利が市場で売買されています。
例えば、20,000円のコールオプション(買う権利)を買って持っていると、日経平均が20,500円に値上がりした場合でも、この買う権利を行使して、日経平均を20,000円で買うことができます。
同じように、20,000円のプットオプション(売る権利)を買って持っていると、日経平均が19,000円に値下がりした場合でも、この売る権利を行使して、日経平均を20,000円で売ることができます。
1.3.権利行使価格
権利行使価格は、原資産(株式・ETF・指数など)を将来的にいくらで売買するかの条件のことです。日経225オプションは、複数の権利行使価格のオプション(権利)が取引されています。
次の画像は、楽天証券のマーケットスピードの日経225オプションの取引画面です。
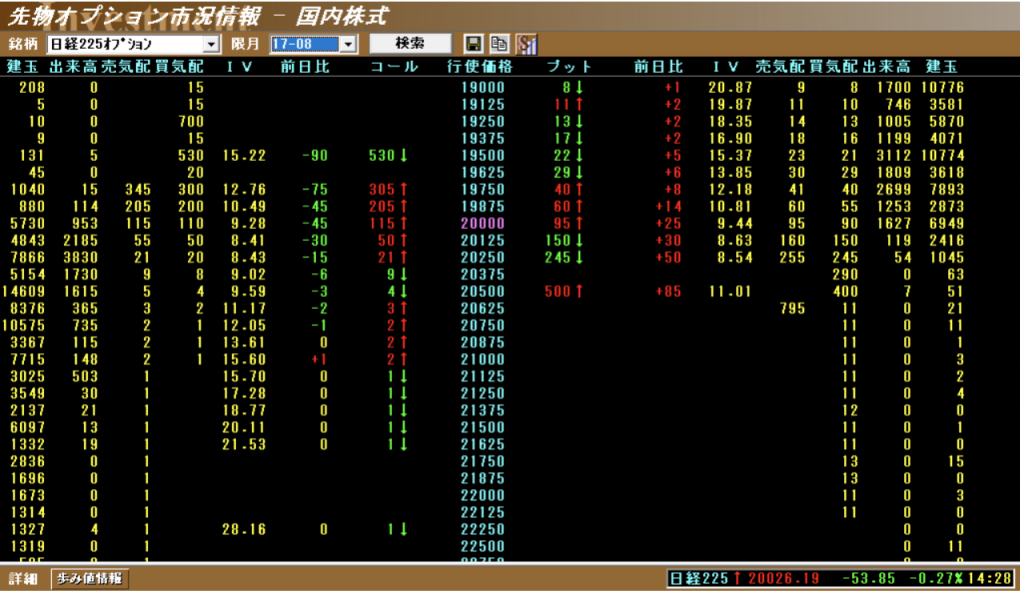
この時の日経平均株価は、20,026円でした。そして、日経225オプションの権利行使価格(真ん中の価格)20,000円(ピンク色の箇所)を中心として、19,000円から22,500円までの権利行使価格が表示されていますよね。
このように、権利行使価格は複数あり、投資戦略によって組み合わせることができます。
1.4.権利行使期日
権利行使期日とは、オプションの権利をいつまでに行使しなければならないという期日のことで、「満期日」ともいいます。
オプションの買い手は、権利行使期日に必ずその権利を行使しなければならないわけではなく、権利を放棄することもできます(ただし、買った金額のみ損失)。
一方、オプションの売り手は、コールの買い手からオプション料(プレミアム)を受け取る代わりに、権利行使期日に必ず買い手の権利行使に応じる必要があります。
《オプション料(プレミアム)について》
ある権利行使価格のコールまたはプットを実際に売買する価格のことを、オプション料(プレミアム)といいます。「プレミアム=本質的価値+時間価値」と計算でき、満期日が近付くと、現在価格から遠く離れた権利行使価格のオプションは行使されない確率が高くなるので、時間価値は次のように減っていきます。

このオプション取引特有の値動きの特徴を利用すると、様々な投資戦略が可能になります。
2.オプション取引の基本的な4つのパターン
オプション取引の基本的なパターンは、次の4つです。
- コールオプションの買い
- コールオプションの売り
- プットオプションの買い
- プットオプションの売り
この4つのパターンをマスターすると、複数を組み合わせた投資戦略も可能になるので、まずは基本を押さえましょう。
2.1.コールオプションの買い
コールオプションは、原資産をあらかじめ決められた価格で買う権利のことです。原資産の価格がいくらになっても、権利行使をすることで、あらかじめ決められた価格で買うことができます。この権利を買うのが、「コールオプションの買い」です。
例えば、権利行使価格が1,000円の場合、原資産が2,000円になろうが3,000円になろうが、1,000円で買うことができます。
つまり、コールオプションの買い手は、原資産の価格が上がれば上がるほど利益が大きくなります。
これを損益図で表すと、次のようになります。

コールオプションの買い
最初に-50円から始まっているのは、コールオプションの購入費用として50円(仮定)を支払っているからです。この費用は、その時の相場状況や権利行使価格、満期日までの日数などによって上下します。
もう一度先ほどの損益図を見ていただくと、権利行使価格(1,000円)にコールオプションの購入費用(50円)を足した1,050円を超えると利益が出始め、あとは青天井に利益が増えていきます。それに対して、最大損失はコールオプションの購入費用の50円だけで済みます。
そのため、コールオプションの買いは「損失限定、利益無限大」の取引になります。
2.2.コールオプションの売り
先ほどのコールオプションの買いの反対が、コールオプションの売りです。つまり、コールオプションの売り手は、コールオプションの買い手から欲しいと求められた場合、約束した金額で必ず売らなければなりません。
これを損益図で表すと、次のようになります。

コールオプションの売り
いかがでしょうか?先ほどの損益図と、上下が逆になっていますよね。
コールオプションの買い手の購入費用を50円とすると、コールオプションの売り手は最初に50円をもらえます。
原資産の価格が1,000円を超えなければ、コールオプションの買い手は権利行使をしません。なぜなら、市場で1,000円より安く買えるのに、わざわざ1,000円で買う権利を使う人はいないからです。
そのため、原資産の価格が1,000円以下で、権利行使されないまま期日を迎えた場合、コールオプションの売り手は、買い手の購入費用50円がそのまま利益になります。
逆に、原資産の価格が1,000円を超えた場合、コールオプションの買い手は安く買いたいので、権利行使してくるはずです。その場合、コールオプションの売り手は、1,000円で売らなければなりません。
売り手が原資産の株を持っている場合はそのまま渡せば良いのですが、持っていない場合は、市場から調達して1,000円で買い手に売る必要があります。
仮に市場価格が2,000円だとすると、2,000円で株を調達する必要があります(ただし、実際は差金決済が行われます)。この場合、市場価格と権利行使価格の差額が最大損失となります。
そのため、コールオプションの売りは「利益限定、損失無限大」の取引になります。
2.3.プットオプションの買い
プットオプションは、原資産をあらかじめ決められた価格で売る権利のことです。原資産の価格がいくらになっても、権利行使をすることで、あらかじめて決められた価格で売ることができます。この権利を買うのが、「プットオプションの買い」です。
これを損益図で表すと、次のようになります。

プットオプションの買い
プットオプションの価格が50円だとすると、プットオプションの買い手は最初に50ドルを支払うことになります。
満期日に原資産の価格が権利行使価格の1,000円以上だった場合、プットオプションは消滅するので、最初に支払った代金の50円が最大損失となります。
逆に、満期日に原資産の価格が1,000円以下の場合、プットオプションの買い手は原資産の株価が100円になろうが1円になろうが、必ず1,000円で買い取ってもらうことができます。また、価格が0円になった時に、プットオプション買いの利益は最大(950円)になります。
そのため、プットオプションの買いは「損失限定、利益限定」の取引となります。
2.4.プットオプションの売り
先ほどのプットオプションの買いの反対が、プットオプションの売りです。つまり、プットオプションの売り手は、プットオプションの買い手から欲しいと求められた場合、約束した金額で必ず売らなければなりません。
つまり、プットオプションの売り手は、原資産の価格がたとえ1円になろうとも、あらかじめ決められた1,000円で売らなければなりません。
これを損益図で表すと、次のようになります。

プットオプションの売り
いかがでしょうか?先ほどの損益図と、上下が逆になっていますよね。
プットオプションの買い手の購入費用を50円とすると、プットオプションの売り手は最初に50円をもらえます。
原資産の価格が1,000円を下回らなければ、プットオプションの買い手は権利行使をしません。なぜなら、市場で1,000円より高く売れるのに、わざわざ1,000円で売れる権利を使う人はいないからです。
そのため、原資産の価格が1,000円を超え、権利行使されないまま期日を迎えた場合、プットオプションの売り手は、買い手の購入費用50円がそのまま利益になります。
逆に、原資産の価格が1,000円を下回った場合、プットオプションの買い手は高く売りたいので、権利行使してくるはずです。その場合、プットオプションの売り手は、1,000円で売らなければなりません。
なお、価格が0円になった時に、プットオプションの売りの損失は理論上は最大(-950円)になります。
しかし、満期日に至るまでに日経平均株価が暴落すると、プットオプションの価格が理論価格を超えて上昇します。そして、プットオプションの売り手は証拠金が足りなくなってポジションが強制決済させられ、大損させられるケースが多々あります。注意しましょう。
そのため、プットオプションの売りは「利益限定、損失無限(ただし、要注意)」の取引になります。
まとめ
この記事では、オプション取引の仕組みと基本的な4つのパターンを、日経225オプション取引を例にして解説しました。
最初は混乱してイメージしづらいかもしれませんが、4つの損益図を思い出して、頭の中を整理して少しずつ取り組むことをおすすめします。

この記事を書いた人
投資の教科書 デリバティブ事務局
投資の教科書デリバティブ事務局では、先物取引やオプション取引で稼ぐ力を身につけるために必要な基礎知識をはじめ、実際に成果をあげているトレーダーの手法、分析方法などを、初心者にもわかりやすくお伝えしています。